LPS Dorong BPR-BPRS Naik Kelas, Siapkan Core System Mulai 2027
- Galih Pratama
Poin Penting
- LPS menyiapkan empat strategi untuk mendorong BPR-BPRS naik kelas, termasuk penguatan tata kelola, SCV, dan core system yang diuji coba pada 2027.
- Permodalan BPR-BPRS relatif kuat, tetapi risiko kredit masih tinggi dengan gross NPL BPR 12,75 persen dan NPF BPRS 15,14 persen per Agustus 2026.
- LPS telah melikuidasi 161 bank sejak 2005 hingga awal Oktober 2026, mayoritas BPR-BPRS, akibat berbagai persoalan, termasuk lemahnya tata kelola dan fraud.
Lembaga Penjamin Simpanan (LPS) tidak ingin BPR dan BPRS hanya bertahan di tengah persaingan industri keuangan yang semakin ketat. LPS ingin bank-bank yang dekat dengan masyarakat dan pelaku usaha mikro, kecil, dan menengah (UMKM) itu naik kelas, semakin sehat, serta mampu memperkuat kontribusinya terhadap perekonomian daerah.
Untuk mewujudkan ambisi tersebut, LPS menyiapkan sejumlah langkah strategis, mulai dari penguatan kapasitas dan tata kelola, percepatan implementasi Single Customer View (SCV), hingga pengembangan sistem teknologi informasi berupa core system yang dirancang khusus bagi BPR dan BPRS.
Uji coba sistem inti tersebut direncanakan mulai 2027 dengan melibatkan sekitar 100 BPR sebelum diterapkan secara lebih luas.
Anggota Dewan Komisioner LPS Bidang Program Penjaminan Simpanan dan Resolusi Bank, Doddy Zulverdi, mengatakan penguatan industri BPR dan BPRS harus berjalan seiring dengan peningkatan kualitas pengelolaan dan perlindungan terhadap kepercayaan masyarakat.
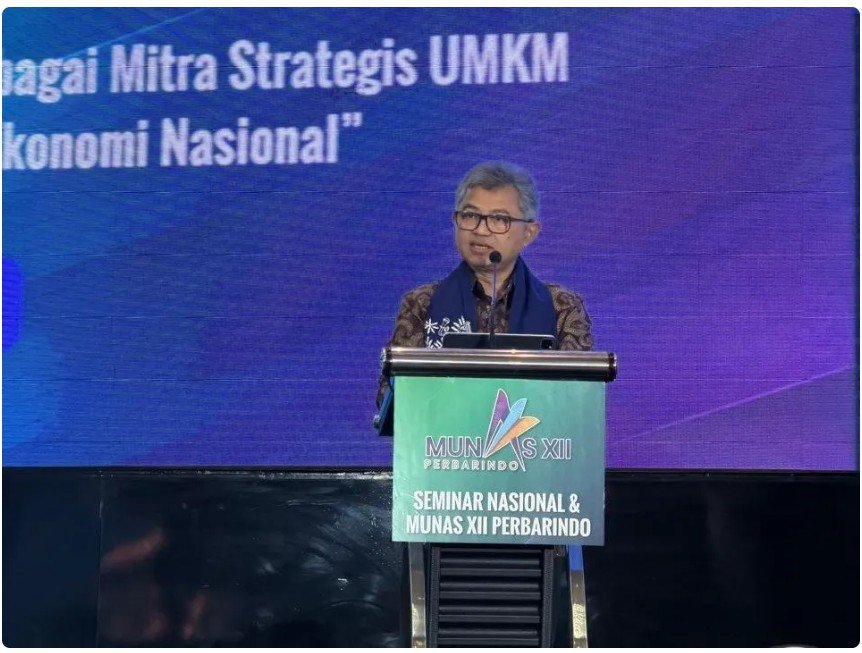
“LPS juga ingin turut mendorong BPR dan BPRS agar terus berkembang dan naik kelas,” demikian pesan utama Doddy dalam paparannya pada Seminar Nasional dan Munas XII Perbarindo di Jakarta, Senin (19/10/2026).
Menurut Doddy, BPR dan BPRS memiliki posisi strategis karena kedekatannya dengan masyarakat, pemahaman terhadap karakteristik usaha lokal, serta layanan yang lebih personal. Keunggulan tersebut menjadi modal penting bagi BPR dan BPRS untuk menjawab kebutuhan pembiayaan UMKM dan menggerakkan ekonomi daerah.
Namun, potensi besar itu membutuhkan fondasi kelembagaan yang kuat. Kepercayaan masyarakat, menurut LPS, tidak cukup dibangun melalui kedekatan dengan nasabah. Kepercayaan harus ditopang oleh tata kelola yang baik, pencatatan simpanan yang tertib, manajemen risiko yang memadai, dan penyaluran kredit yang sehat.
Empat Agenda LPS
LPS menyiapkan empat agenda untuk membantu BPR dan BPRS memperkuat kapasitas sekaligus meningkatkan kualitas pengelolaannya.
Pertama, meningkatkan sosialisasi dan edukasi mengenai penjaminan simpanan. Sepanjang 2026, LPS telah menyelenggarakan 20 sesi sosialisasi dan edukasi bagi BPR dan BPRS di berbagai daerah.
Langkah tersebut diharapkan memperkuat pemahaman industri terhadap ketentuan penjaminan simpanan sekaligus membantu bank memberikan informasi yang benar kepada masyarakat.
Kedua, memperkuat kapasitas dan tata kelola. LPS menyelenggarakan lima kali pelatihan tata kelola sepanjang tahun ini, dengan target menjangkau sedikitnya 350–400 BPR dan BPRS.
Materi pelatihan disusun berdasarkan pengalaman penanganan bank bermasalah agar pengurus dapat mengenali tanda-tanda risiko sejak dini.
Ketiga, mempercepat implementasi SCV. Program yang dijalankan secara bertahap berdasarkan Peraturan LPS Nomor 4 Tahun 2024 ini dimulai dengan 140 BPR dan BPRS yang memiliki aset di atas Rp500 miliar.
SCV ditujukan untuk memperbaiki kelengkapan dan akurasi data nasabah, sehingga proses verifikasi serta pembayaran klaim penjaminan dapat berlangsung lebih cepat apabila sebuah bank mengalami kegagalan.
Keempat, menyiapkan program teknologi informasi melalui penyediaan core system bagi BPR dan BPRS. LPS memahami bahwa kemampuan setiap bank untuk berinvestasi dalam teknologi tidak sama. Karena itu, penyediaan sistem inti bersama diharapkan dapat membantu meningkatkan efisiensi, memperbaiki kualitas layanan, memperkuat pengendalian internal, dan mempersempit ruang terjadinya penyimpangan.
Desain sistem tersebut masih disusun. Uji coba direncanakan dimulai pada 2027 dengan melibatkan sekitar 100 BPR. LPS berharap sistem yang terhubung langsung dengan LPS itu dapat menjadi salah satu instrumen untuk memperkuat ketahanan operasional industri.
Permodalan Kuat, Risiko Masih Membayangi
Dorongan untuk naik kelas datang ketika industri BPR dan BPRS menghadapi pekerjaan rumah yang tidak ringan. Berdasarkan data yang dipaparkan LPS, hingga Agustus 2026, rasio Kewajiban Penyediaan Modal Minimum (KPMM) BPR mencapai 28,48 persen, sedangkan BPRS sebesar 17,32 persen.
Meski demikian, indikator likuiditas dan kualitas kredit masih menjadi perhatian. Rasio loan to deposit ratio (LDR) BPR tercatat 105,05 persen, sementara financing to deposit ratio (FDR) BPRS mencapai 114,09 persen. Di sisi kualitas pembiayaan, gross non-performing loan (NPL) BPR berada di level 12,75 persen, sedangkan gross non-performing financing (NPF) BPRS mencapai 15,14 persen.
Angka-angka tersebut memperlihatkan bahwa modal yang relatif kuat belum otomatis menjamin kualitas intermediasi dan pengelolaan risiko yang sehat. Industri tetap membutuhkan perbaikan profitabilitas, penguatan likuiditas, serta disiplin dalam penyaluran kredit dan pembiayaan.
LPS juga menyoroti bahwa sebagian besar BPR dan BPRS yang ditangani hingga berujung pada likuidasi bukan semata-mata menghadapi persoalan akibat krisis ekonomi atau persaingan usaha. Lemahnya tata kelola, persengketaan internal, dan fraud menjadi persoalan yang berulang.
Likuidasi 161 Bank
Sejak mulai beroperasi pada 2005 hingga awal Oktober 2026, LPS telah melikuidasi 161 bank. Dari jumlah tersebut, satu merupakan bank umum, sedangkan sisanya adalah BPR dan BPRS.
Pengalaman tersebut menjadi pengingat bahwa kegagalan bank dapat membawa dampak jauh melampaui neraca keuangan. Nasabah menghadapi ketidakpastian atas simpanannya, pegawai kehilangan pekerjaan, dan pelaku UMKM berpotensi kehilangan akses pembiayaan.
Karena itu, penguatan tata kelola bukan sekadar agenda administratif. Integritas pemilik dan pengurus, efektivitas pengawasan internal, fungsi kepatuhan, audit intern, serta manajemen risiko harus benar-benar bekerja. Demikian pula pencatatan simpanan dan kepatuhan terhadap ketentuan tingkat bunga penjaminan LPS.
Digitalisasi Harus Diikuti Pembenahan Tata Kelola
Rencana penyediaan core system menjadi salah satu bagian penting dari agenda LPS. Di tengah persaingan dengan lembaga keuangan digital, teknologi dapat membantu BPR dan BPRS memperbaiki efisiensi dan kualitas layanan tanpa harus menanggung sendiri seluruh beban pengembangan sistem.
Namun, teknologi bukan solusi tunggal. Sistem yang semakin modern hanya akan memberikan manfaat optimal apabila didukung oleh sumber daya manusia yang kompeten, pengawasan internal yang independen, serta budaya kerja yang menjunjung integritas.
LPS juga mengingatkan agar dukungan terhadap UMKM tidak diterjemahkan sebagai pelonggaran prinsip kehati-hatian. Analisis kredit yang cermat dan pendampingan terhadap debitur justru menjadi kunci agar BPR dan BPRS dapat tumbuh bersama usaha kecil tanpa mengorbankan kualitas aset.
Sejalan dengan tema Munas XII Perbarindo mengenai akselerasi peran BPR-BPRS sebagai mitra strategis UMKM, LPS berharap industri ini mampu memperluas akses layanan keuangan, mendukung pertumbuhan usaha, dan menggerakkan ekonomi daerah.
Tantangannya kini bukan hanya bagaimana BPR dan BPRS tumbuh lebih besar, tetapi juga bagaimana memastikan pertumbuhan tersebut sehat dan berkelanjutan. Permodalan, teknologi, tata kelola, dan kualitas kredit harus bergerak bersama.
Bagi LPS, industri BPR dan BPRS yang naik kelas bukan sekadar industri yang lebih digital atau memiliki aset lebih besar. Industri yang naik kelas adalah industri yang semakin dipercaya masyarakat, mampu mengelola risiko, dan konsisten menjalankan fungsi intermediasi bagi UMKM.
Sebab, di balik setiap simpanan terdapat kepercayaan masyarakat, dan di balik setiap kredit yang sehat terdapat peluang bagi usaha kecil untuk berkembang. Menjaga keduanya menjadi fondasi bagi masa depan BPR dan BPRS Indonesia. (*)
https://infobanknews.com/lps-dorong-bpr-bprs-naik-kelas-siapkan-core-system-mulai-2027